I lavori autonomi occasionali permettono di svolgere incarichi saltuari anche senza partita IVA, ma richiedono attenzione alle regole fiscali e previdenziali. I dettagli.
Svolgere un lavoro extra, accettare una collaborazione sporadica o mettere a disposizione le proprie competenze per un incarico specifico sono situazioni piuttosto comuni.
In questi casi, il lavoro autonomo occasionale può rappresentare una soluzione per chi non esercita abitualmente un’attività professionale.
Tuttavia, l’assenza della partita IVA non significa che manchino obblighi fiscali e previdenziali. Esistono regole precise che riguardano i compensi, le imposte, i contributi INPS e gli adempimenti del committente.
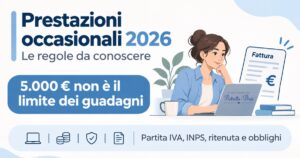
Uno dei dubbi più frequenti riguarda la soglia dei 5.000€ annui, spesso considerata erroneamente come il guadagno massimo consentito senza partita IVA. In realtà, questa cifra ha una funzione diversa e il suo superamento non comporta automaticamente l’obbligo di aprire una posizione fiscale.
La circolare INPS n.8 del 2026 ha confermato le aliquote continuative della Gestione Separata, offrendo l’occasione per chiarire le principali regole applicabili alle prestazioni occasionali.
Continuate a leggere per sapere come svolgere un lavoro autonomo occasionale, altrimenti se volete sapere come accedere al Portale della Famiglia e della Genitorialità dell’INPS, cliccate qui.
Lavoro autonomo occasionale: quando serve la partita IVA?
Il lavoro autonomo occasionale riguarda attività svolte senza vincoli di subordinazione e, soprattutto, senza carattere di abitualità.
Pensiamo, ad esempio, alla realizzazione di un progetto grafico, a una traduzione o a una consulenza svolta una tantum. In determinate circostanze, questi incarichi possono rientrare nel lavoro occasionale.
Il punto fondamentale riguarda le modalità con cui si svolta l’attività, non soltanto l’importo percepito.
I 5.000€ non rappresentano un limite massimo di guadagno. È quindi possibile superarli senza dover necessariamente aprire la partita IVA, purché l’attività mantenga effettivamente carattere occasionale.
Al contrario, chi esercita un’attività in modo abituale potrebbe essere obbligato ad aprirla anche con compensi inferiori a questa soglia.
Occorre quindi valutare ogni situazione concreta, considerando la continuità del lavoro e le caratteristiche degli incarichi.
Tasse e contributi INPS
Anche senza partita IVA, i compensi delle prestazioni occasionali sono fiscalmente rilevanti.
Quando il committente è un sostituto d’imposta, come generalmente accade per aziende e professionisti, applica una ritenuta d’acconto del 20% sul compenso lordo.
Ad esempio, su un incarico da 1.000€, il lavoratore riceve 800€, ipotizzando l’assenza di contributi e altri importi. I restanti 200€ costituiscono un anticipo sulle imposte che verranno calcolate in sede di dichiarazione dei redditi.
Se invece il committente è un privato che non opera come sostituto d’imposta, generalmente non applica la ritenuta.
Il prestatore documenta il compenso attraverso una ricevuta, sulla quale è normalmente prevista una marca da bollo da 2€ quando l’importo supera 77,47€.
Cosa succede oltre i 5.000€?
La soglia annuale riguarda principalmente i contributi previdenziali.
Fino a 5.000€ di reddito da lavoro autonomo occasionale non sono dovuti contributi alla Gestione Separata INPS. Superata questa cifra, la contribuzione interessa soltanto la parte eccedente.
Ad esempio, con 7.000€ annui di reddito occasionale, calcolati in assenza di spese rilevanti, i contributi si applicano su 2.000€.
Per il 2026, le aliquote sono:
- 33,72% per chi non dispone di un’altra copertura previdenziale obbligatoria e non è pensionato;
- 24% per chi è già assicurato presso un’altra gestione previdenziale obbligatoria o percepisce una pensione.
I contributi vengono ripartiti per due terzi a carico del committente e per un terzo a carico del lavoratore.
Attenzione: per verificare il superamento della franchigia bisogna considerare il reddito complessivo derivante dalle attività occasionale svolte durante l’anno, anche per committenti differenti.
Pagamenti e obblighi da rispettare
Un aspetto importante riguarda il momento in cui vengono percepiti i compensi.
Per il lavoro autonomo occasionale si applica il principio di cassa:
conta quando il lavoratore riceve effettivamente il pagamento, non quando svolge l’incarico.
Se, ad esempio, una prestazione viene eseguita a dicembre 2026 ma pagata a gennaio 2027, il compenso concorrerà generalmente al reddito del 2027.
Le somme percepite devono essere considerate ai fini della dichiarazione dei redditi, indipendentemente dal superamento della soglia di 5.000€. Le eventuali ritenute d’acconto già applicate vengono poi considerate nel calcolo dell’IRPEF dovuta.
Anche il committente deve rispettare alcuni obblighi: oltre a verificare la natura occasionale del rapporto, può essere tenuto a effettuare una comunicazione preventiva all’Ispettorato del Lavoro, quando ricorrono le condizioni previste dalla normativa.
Nei casi soggetti all’obbligo, l’omissione può comportare sanzioni da 500 a 2.500€ per ciascun lavoratore interessato.
Quando opera come sostituto d’imposta, il committente deve inoltre gestire le ritenute fiscali, gli eventuali contributi previdenziali e la Certificazione Unica.