In un’azienda fallita, la priorità nei pagamenti al fondo pensione può cambiare in base all’origine delle somme. La Cassazione chiarisce quali crediti ricevono una tutela maggiore. I dettagli
Quando un’impresa attraversa una crisi economica fino ad arrivare al fallimento, le conseguenze non riguardano soltanto i fornitori e gli altri creditori. Anche i dipendenti possono ritrovarsi con somme maturate durante il rapporto di lavoro che il datore non ha mai versato.
Tra queste rientrano gli importi destinati alla previdenza complementare, uno strumento che permette ai lavoratori di costruire una pensione integrativa attraverso il TFR e gli eventuali contributi previsti dal fondo pensione.
Il problema nasce quando l’azienda, pur avendo l’obbligo di trasferire queste risorse, interrompe i versamenti e successivamente diventa insolvente.
A quel punto, recuperare il denaro può risultare complicato, soprattutto quando il patrimonio disponibile non basta a soddisfare tutti i creditori.
In queste situazioni, infatti, non conta soltanto quanto denaro dobbiamo recuperare, ma anche quale posizione occupa il credito nell’ordine dei pagamenti. Alcuni crediti godono di una tutela particolare e vengono soddisfatti con precedenza rispetto a quelli ordinari, nei limiti delle risorse disponibili.
Proprio su questo aspetto è intervenuta la Corte di Cassazione a Sezioni Unite, con la sentenza n.26355 del 7 ottobre 2026, risolvendo un contrasto interpretativo che riguardava i contributi non versati ai fondi pensione.
Continuate a leggere per sapere tutti i dettagli, altrimenti se vi interessa capire come è meglio comportarsi con gli utili d’esercizio, cliccate qui.
Azienda fallita: perché la priorità nei pagamenti è importante
Per comprendere la questione, partiamo dal caso esaminato dai giudici.
Una Cassa Edile aveva richiesto il recupero di quasi 14.000€, relativi a contributi che un’impresa edile fallita non aveva versato al fondo pensione complementare di settore.
Il credito era stato riconosciuto, ma senza alcuna precedenza rispetto ai creditori ordinari. La Cassa aveva quindi contestato questa decisione, sostenendo che almeno una parte delle somme dovesse ricevere la stessa tutela prevista per le retribuzioni dei lavoratori.
La questione è arrivata fino alle Sezioni Unite della Cassazione, chiamate a stabilire se gli importi destinati alla previdenza complementare potessero essere considerati crediti retributivi.
La differenza non è soltanto formale:
un credito privilegiato ha maggiori possibilità di essere recuperato rispetto a uno ordinario, perché la legge gli riconosce una posizione preferenziale nella distribuzione delle somme disponibili.
Il privilegio, tuttavia, non garantisce automaticamente il pagamento integrale: tutto dipende anche dal patrimonio effettivamente recuperato durante la procedura.
TFR e contributi del lavoratore: quando i pagamenti hanno priorità
La Cassazione ha chiarito che non possiamo considerare tutte le somme destinate al fondo pensione come un unico credito. Per stabilire quale tutela applicare, dobbiamo distinguere le diverse fondi di finanziamento.
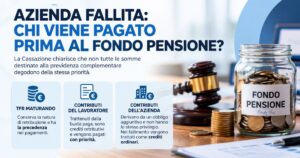
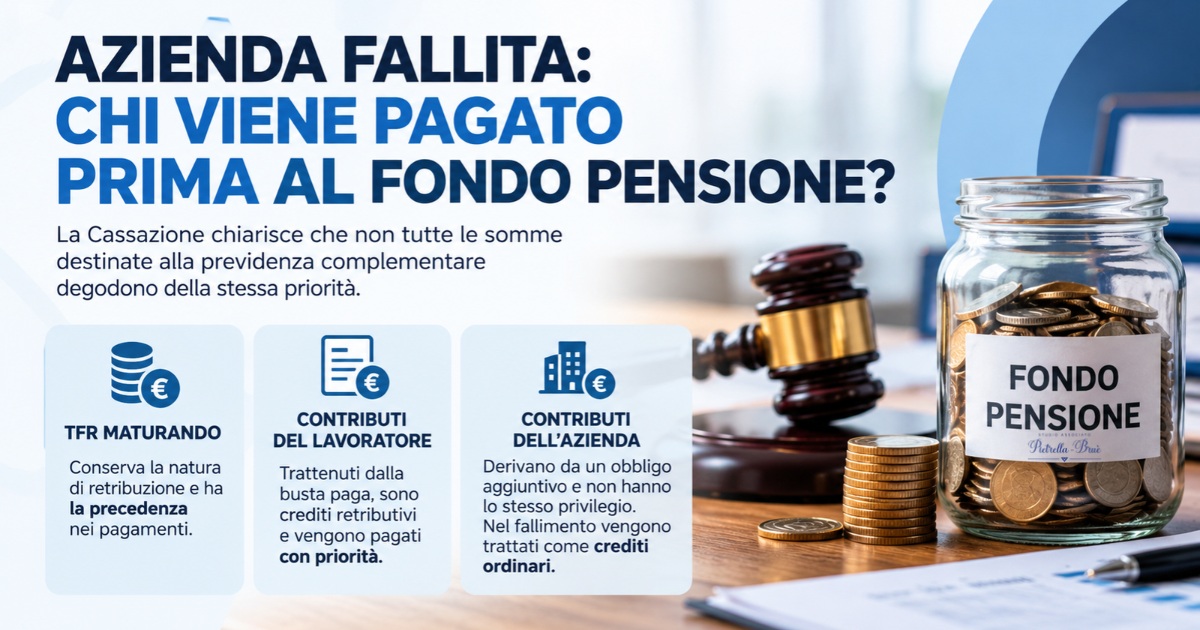
La prima riguarda il TFR maturando, cioè la parte del trattamento di fine rapporto che il lavoratore sceglie di destinare alla previdenza complementare.
Il TFR conserva la propria natura di retribuzione differita, anche quando viene destinato a un fondo pensione. Se il datore non effettua il versamento, il relativo credito mantiene quindi il privilegio previsto per le retribuzioni.
Lo stesso principio vale per i contributi a carico del dipendente, trattenuti direttamente dalla busta paga.
Questi importi rappresentano una parte della retribuzione già maturata, che il lavoratore decide delle tutele riconosciute allo stipendio.
Di conseguenza, quando il datore non trasferisce queste somme al fondo pensione, i relativi crediti beneficiano del privilegio previsto dall’articolo 2751-bis, numero 1, del Codice civile.
Contributi dell’azienda: quando manca la priorità nei pagamenti
La situazione cambia quando esaminiamo i contributi che il datore di lavoro deve versare con risorse proprie.
A differenza delle somme trattenute al dipendente, questi importi derivano da un obbligo aggiuntivo, generalmente stabilito dagli accordi collettivi, e sono collegati all’adesione del lavoratore alla previdenza complementare.
Non costituiscono, quindi, una parte della retribuzione già maturata dal dipendente.
Per questo motivo, la Cassazione ha stabilito che i contributi a carico dell’azienda non beneficiano del privilegio riconosciuto ai crediti retributivi e, nel fallimento, vengono trattati come crediti ordinari.
Ciò non significa, però, che i lavoratori siano completamente privi di protezione:
per gli omessi versamenti alla previdenza complementare, infatti, è prevista anche
la tutela del Fondo di garanzia INPS.
La sentenza offre quindi un chiarimento importante anche sul piano pratico: per stabilire la priorità dei pagamenti, occorre individuare la loro origine e distinguere ciò che deriva direttamente dalla retribuzione da quanto costituisce un obbligo aggiuntivo del datore.
La destinazione previdenziale può essere identica, ma le garanzie di recupero non sono necessariamente le stesse.