Nella cessione d’azienda, i debiti fiscali del venditore possono coinvolgere anche chi acquista. Per limitare i rischi, il certificato deve essere aggiornato. I dettagli.
Quando valutiamo una cessione d’azienda, non possiamo fermarci al prezzo, ai beni trasferiti o ai rapporti commerciali in essere.
Una parte importante delle verifiche riguarda anche la posizione fiscale del cedente, perché alcuni debiti tributari possono produrre conseguenze anche per chi subentra nell’attività.
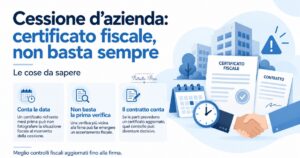
Proprio per questo, prima del trasferimento si richiede spesso il certificato relativo ai carichi fiscali pendenti. Il documento serve a conoscere la situazione tributaria dell’impresa e può assumere un ruolo decisivo nel delimitare la responsabilità dell’acquirente.
Ma non basta averlo richiesto una volta durante le trattative:
occorre valutare anche quando è stato rilasciato e quanto sia vicino alla data effettiva della cessione.
Su questo aspetto è intervenuta la Corte di Cassazione con l’ordinanza n.26077 del 2 ottobre, esaminando un caso nel quale un primo certificato non evidenziava irregolarità, mentre una successiva verifica aveva fatto emergere un accertamento fiscale. La vicenda mette quindi in evidenza un elemento spesso sottovalutato:
nelle operazioni di trasferimento d’azienda, il fattore tempo può incidere concretamente sull’efficacia delle verifiche svolte.
Continuate a leggere per avere tutte le informazioni in merito, altrimenti cliccate qui per sapere cosa fare in caso di dichiarazione IVA omessa.
Cessione d’azienda e debiti: il certificato sui debiti non basta
Nel caso esaminato, durante le trattative il venditore aveva richiesto all’Agenzia delle Entrate un certificato dei carichi pendenti. Il documento non riportava debiti.
Le parti, tuttavia, aveva inserito nel contratto di cessione l’impegno a richiedere una nuova certificazione aggiornata alla data del trasferimento. Una scelta che, secondo la Cassazione, ha assunto un peso rilevante nella valutazione della controversia.
Dal secondo certificato è infatti emersa l’esistenza di un accertamento fiscale riferito al cedente. Successivamente, l’agente della riscossione ha comunicato all’acquirente la presa in carico della posizione, richiamando la responsabilità solidale prevista dall’articolo 14 del Dlgs 472/1997.
L’acquirente ha contestato la richiesta sostenendo che il primo certificato, privo di carichi pendenti, fosse sufficiente a escludere la propria responsabilità. I giudici di merito avevano accolto questa impostazione, anche perché alla data della cessione l’accertamento non risultava ancora formalmente notificato.
Per la Cassazione conta l’attualità
La Cassazione ha però seguito una linea diversa.
Secondo i giudici, per poter svolgere realmente una funzione liberatoria, il certificato deve essere in grado di rappresentare la posizione fiscale del cedente nel momento che conta ai fini dell’operazione, cioè quello della cessione.
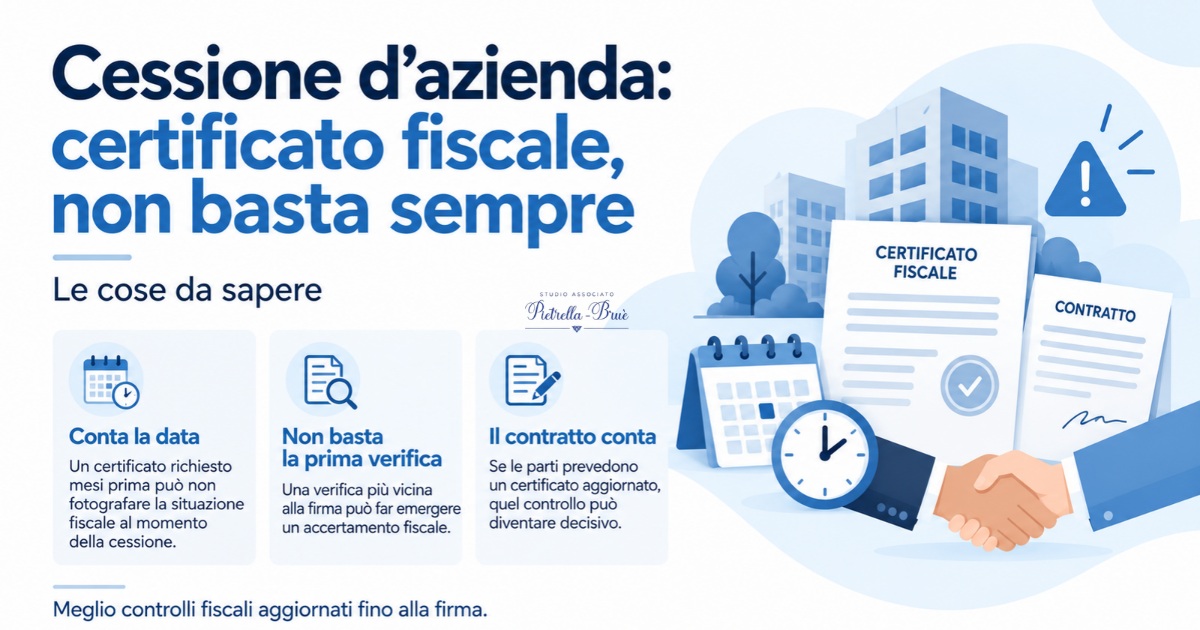
Un documento richiesto diversi mesi prima potrebbe quindi non offrire una fotografia sufficientemente aggiornata della situazione. Nel caso concreto, questo aspetto diventava ancora più evidente perché le stesse parti avevano deciso di acquisire un secondo certificato più vicino alla data del trasferimento.
La Corte ha quindi attribuito rilevanza non soltanto al contenuto delle certificazioni, ma anche alla loro collocazione temporale e agli accordi inseriti nel contratto.
Ha inoltre confermato che la comunicazione di presa in carico poteva essere impugnata. Per l’acquirente rappresentava infatti il primo atto con cui veniva portata a conoscenza una pretesa tributaria che avrebbe potuto coinvolgerlo direttamente.ione finanziaria, evitando che il versamento venga attribuito in maniera errata.
Perché serve una verifica aggiornata
L’ordinanza non introduce automaticamente una regola secondo cui ogni certificato richiesto prima della cessione perde efficacia dopo un determinato periodo. La decisione, però, rafforza un principio importante:
quando utilizziamo il certificato dei carichi pendenti per valutare i debiti fiscali collegati a una cessione d’azienda, dobbiamo verificare che rappresenti una situazione il più possibile vicina al momento del trasferimento.
Anche il contenuto del contratto può incidere: se le parti stabiliscono espressamente di acquisire una nuova certificazione, quella scelta può dimostrare che consideravano il documento precedente non più sufficiente per fotografare la situazione fiscale dell’impresa.
Per questo motivo, nelle operazioni di acquisizione conviene inserire le verifiche fiscali tra i controlli da aggiornare fino alle fasi finali dell’operazione, senza considerarle concluse soltanto perché un primo certificato non evidenziava criticità.
Ricordate che non conta soltanto avere un certificato: conta anche capire a quale momento si riferisce.