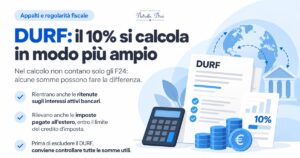
Nel calcolo del DURF possono trovare spazio anche somme che non emergono immediatamente dai versamenti effettuati con F24. I dettagli.
Il DURF, Documento Unico di Regolarità Fiscale, assume un ruolo sempre più rilevante nei rapporti tra imprese, soprattutto nel settore degli appalti.
Non serve infatti soltanto per gestire gli adempimenti previsti dalla normativa sulle ritenute negli appalti ad alta intensità di manodopera, ma viene spesso richiesto anche dai committenti come strumento di verifica della regolarità fiscale dell’impresa.
Tra le condizioni necessarie per ottenere il documento ce n’è una particolarmente importante:
nel corso dell’ultimo triennio, l’impresa deve aver effettuato versamenti fiscali per un importo complessivo almeno pari al 10% dei ricavi o compensi dichiarati nello stesso periodo.
Proprio sulla determinazione di questa soglia sono sorti alcuni dubbi. Non sempre, infatti, l’affidabilità fiscale di un’impresa emerge soltanto osservando gli importi direttamente versati attraverso il proprio conto fiscale.
Con la risposta n.174 del 16 settembre 2026, l’Agenzia delle Entrate ha fornito alcune indicazioni utili, chiarendo che nel calcolo possono essere considerate anche determinate somme versate da soggetti diversi dal contribuente oppure corrisposte all’estero.
Continuate a leggere qui sotto per sapere tutti i dettagli, altrimenti per capire le novità sui contributi INPS per i soci SRL cliccate qui.
Calcolo del DURF: come funziona il requisito del 10%
Il DURF può consentire alle imprese interessate dalla disciplina degli appalti di evitare una serie di adempimenti aggiuntivi.
In determinate situazioni, infatti, l’appaltatore, l’affidatario o il subappaltatore dovrebbe trasmettere al committente la documentazione relativa alle ritenute fiscali operate sui lavoratori impiegati nell’esecuzione dell’opera o del servizio.
La certificazione di regolarità fiscale permette invece, quando sono rispettate le condizioni previste dalla legge, di semplificare questo meccanismo.
Uno dei requisiti riguarda proprio il rapporto tra versamenti e ricavi. Si prendono in considerazione le dichiarazioni dei redditi presentate nell’ultimo triennio e si verifica che i versamenti complessivi raggiungano almeno il 10% dei ricavi o compensi dichiarati.
La questione diventa quindi capire quali somme possano essere considerate nel numeratore di questo rapporto.
Ed è proprio su questo punto che interviene il recente chiarimento dell’Amministrazione finanziaria.
Contano anche le ritenute sugli interessi bancari
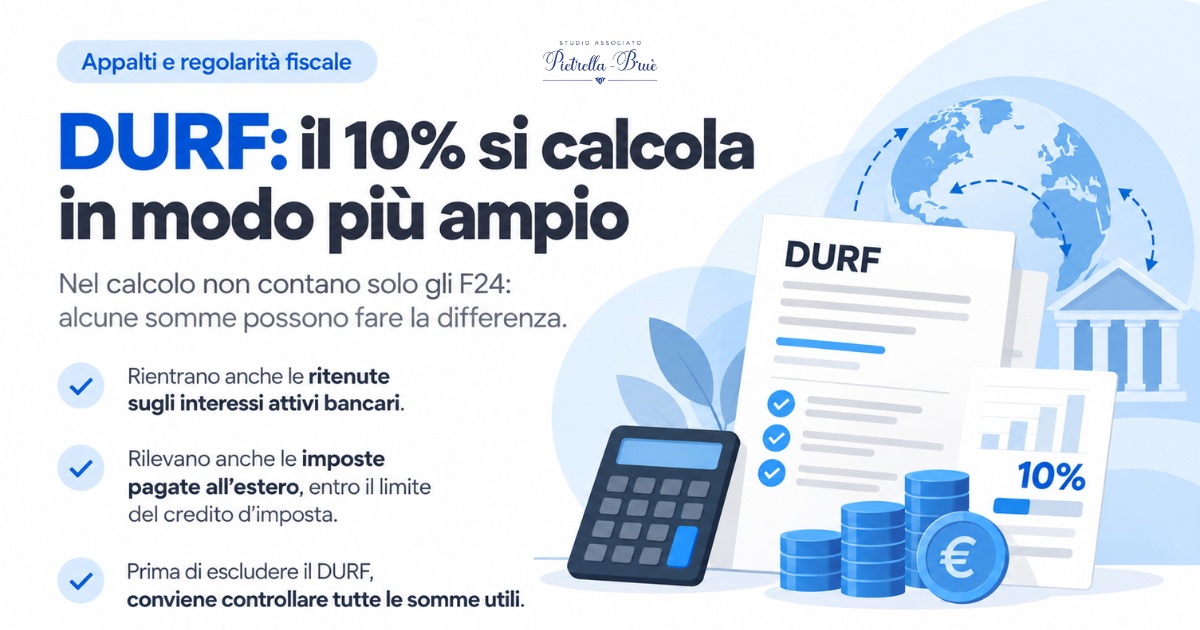
Tra gli importi che possono concorrere al raggiungimento della soglia rientrano anche le ritenute d’acconto applicate sugli interessi attivi derivanti da disponibilità e depositi bancari.
In questi casi il versamento non viene materialmente effettuato dall’impresa, ma dall’istituto di credito in qualità di sostituto d’imposta.
Questo elemento, però, non impedisce di considerare la somma ai fini del DURF. La ritenuta riguarda infatti un reddito attribuibile al contribuente e rappresenta comunque un’imposta assolta per suo conto.
Di conseguenza, limitarsi a osservare soltanto i versamenti effettuati direttamente dall’impresa potrebbe fornire una rappresentazione incompleta della sua posizione fiscale.
Il principio seguito dall’Agenzia guarda quindi alla sostanza dell’operazione:
ciò che conta non è soltanto chi materialmente effettua il pagamento, ma anche a quale soggetto può essere riferita l’imposta.
Spazio anche alle imposte pagate all’estero
Un ulteriore chiarimento riguarda le imposte versate in altri Paesi.
Questi importi, per loro natura, non vengono normalmente registrati nel conto fiscale italiano. Tuttavia possono essere considerati nel calcolo del DURF entro il limite del credito d‘imposta riconosciuto in Italia secondo le regole previste dal TUIR.
Anche in questo caso il ragionamento dell’Agenzia è legato alla valutazione complessiva dell’affidabilità fiscale del contribuente.
Se un’impresa ha prodotto redditi all’estero e ha regolarmente assolto le relative imposte, tali versamenti non possono essere completamente ignorati soltanto perché effettuati fuori dal sistema fiscale italiano.
Il chiarimento assume quindi un rilievo pratico significativo. Prima di concludere che il requisito del 10% non sia stato raggiunto, sarà opportuno verificare l’intera posizione fiscale dell’impresa e non soltanto gli F24 pagati direttamente.
Il calcolo del DURF richiede una lettura più ampia dei versamenti effettuati nel triennio.
Ritenute sugli interessi bancari e imposte pagate all’estero possono incidere sul risultato finale, e in alcuni casi, diventare determinanti per ottenere la certificazione.