Meno contributi INPS per i soci SRL quando gli utili restano accantonati nella società e non vengono fiscalmente attribuiti ai soci. I dettagli.
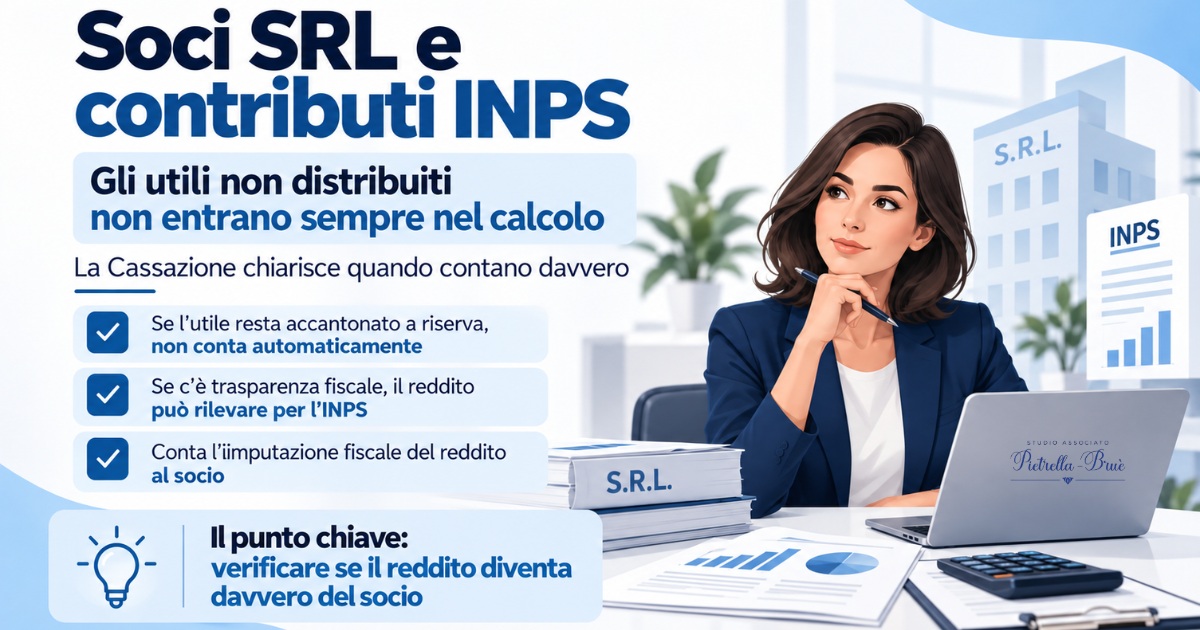
La questione dei contributi previdenziali dovuti dai soci lavoratori di una società a responsabilità limitata torna al centro dell’attenzione.
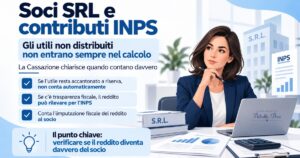
A intervenire è la Corte di Cassazione, che con la sentenza n.25377/2026 ha affrontato il tema degli utili prodotti dalla società ma lasciati nelle sue casse.
Il punto è particolarmente importante per i soci che lavorano abitualmente all’interno della Srl e risultano iscritti alla Gestione commercianti. In questi casi, infatti, non sempre risulta immediato capire quali redditi debbano concorrere al calcolo della contribuzione previdenziale.
La Cassazione pone ora un limite preciso:
il semplice fatto che una società abbia realizzato un utile non significa che quel risultato debba trasformarsi automaticamente in reddito contributivo del socio.
Bisogna invece verificare come quel reddito viene trattato dal punto di vista fiscale, a chi viene attribuito e se il socio deve dichiararlo ai fini IRPEF.
Il chiarimento assume particolare rilievo anche perché si confronta con l’impostazione seguita dall’INPS, che per i soci lavoratori di SRL ha tradizionalmente preso in considerazione anche la quota di reddito societario collegata alla partecipazione del socio, indipendentemente dalla distribuzione effettiva degli utili.
Continuate a leggere qui sotto per sapere tutti i dettagli, altrimenti se volete sapere quando si rischia di perdere l’esenzione IMU cliccate qui.
Meno contributi INPS per i soci SRL quando gli utili restano in società
Il caso esaminato della Cassazione riguardava una socia unica, amministratrice e lavoratrice di una SRL, già iscritta alla Gestione commercianti.
L’INPS aveva calcolato i contributi considerando anche una parte degli utili prodotti dalla società. Quelle somme, però, non erano state distribuite alla socia: la società le aveva lasciate accantonate a riserva.
Secondo l’INPS, la posizione della contribuente all’interno della società avrebbe comunque giustificato l’inclusione di tali utili nella base contributiva. La Cassazione non ha condiviso questa impostazione.
Il riferimento normativo decisivo è l’articolo 3-bis del D.L. n.384/1992, che collega i contributi dovuti dagli iscritti alle Gestioni artigiani e commercianti alla totalità dei redditi d’impresa denunciati ai fini IRPEF.
Ed è proprio questa connessione con il sistema fiscale che assume un ruolo centrale. Se l’utile rimane nella SRL, viene accantonato e non viene fiscalmente attribuito al socio, continua a rappresentare reddito della società.
Non basta quindi che il socio partecipi all’attività aziendale per trasformare automaticamente quel risultato economico in un suo reddito personale ai fini previdenziali.
Attenzione alla trasparenza fiscale
La conclusione cambia quando entra in gioco il regime di trasparenza fiscale previsto dagli articoli 115 e 116 del TUIR.
Con questo regime, il reddito prodotto dalla società viene attribuito fiscalmente ai soci in proporzione alle rispettive quote, anche se gli utili non vengono materialmente distribuiti.
In questo caso non conta, quindi, che il denaro sia stato effettivamente incassato. Il reddito viene comunque imputato ai soci e deve essere dichiarato ai fini IRPEF. Proprio questa imputazione può renderlo rilevante anche sotto il profilo contributivo.
La distribuzione diventa quindi fondamentale:
un conto sono gli utili che la SRL produce e lascia a riserva, senza attribuirli fiscalmente ai soci; altro conto è il reddito che, per effetto del regime fiscale applicato, viene direttamente imputato alle persone fisiche.
Per valutare correttamente la posizione previdenziale occorre quindi controllare non soltanto il bilancio societario, ma anche il regime fiscale adottato dalla SRL e le dichiarazioni dei redditi dei soci.
La Cassazione ribadisce inoltre che la semplice partecipazione al capitale di una società non basta, da sola, a far scattare l’obbligo contributivo nella Gestione commercianti. Occorre infatti verificare anche l’effettivo svolgimento dell’attività lavorativa con i requisiti richiesti dalla normativa previdenziale.
Cosa verificare
La pronuncia può avere effetti rilevanti soprattutto nei casi in cui l’INPS abbia richiesto contributi calcolati anche su utili mai distribuiti e rimasti nel patrimonio della società.
Un altro passaggio importante riguarda l’onere della prova. Secondo la Cassazione, spetta all’INPS dimostrare che il reddito è stato fiscalmente imputato al socio e che esistono quindi i presupposti per considerarlo rilevante ai fini contributivi.
Per questo, davanti a una richiesta dell’ente previdenziale, non basta limitarsi a verificare l’utile prodotto dalla SRL. Diventa necessario ricostruire con precisione la posizione fiscale e societaria.
Occorre controllare
- la destinazione dell’utile deliberata dalla società,
- l’eventuale accantonamento a riserva,
- il regime fiscale applicato,
- le dichiarazioni IRPEF dei soci,
- il criterio utilizzato dall’INPS per determinare l’imponibile.
La decisione della Cassazione introduce quindi un principio importante: per stabilire i contributi dovuti dai soci lavoratori di SRL non bisogna guardare soltanto a quanto ha guadagnato la società, ma soprattutto a quando e in che modo quel reddito diventa fiscalmente reddito del socio.