Gli utili in società possono diventare una risorsa preziosa per finanziare l’attività. Ma distribuirli ai soci o conservarli in azienda comporta conseguenze fiscali e finanziarie differenti. I dettagli.
Quando un’impresa conclude l’esercizio con un risultato positivo, si apre una fase importante:
decidere come impiegare i guadagni ottenuti.
Per i soci, ricevere una parte degli utili rappresenta il ritorno economico del proprio investimento.
Per la società, invece, quelle stesse somme possono costituire una risorsa da utilizzare per consolidare l’attività e sostenere nuovi progetti.
Non sempre, però, le esigenze dei soci coincidono con quelle dell’impresa. Una distribuzione immediata può soddisfare le aspettative personali, ma riduce le risorse che rimangono a disposizione dell’azienda.
Al contrario, conservare i guadagni permette di programmare nuove spese e affrontare eventuali difficoltà senza ricorrere necessariamente a finanziamenti esterni.
A incidere su questa valutazione interviene anche il sistema fiscale. Il denaro che passa dalla società ai soci, infatti, segue un trattamento diverso rispetto alle somme che rimangono nel patrimonio aziendale.
Per comprendere quale soluzione possa risultare più vantaggiosa, prendiamo come riferimento una S.r.l. con soci persone fisiche residenti in Italia, che detengono le partecipazioni al di fuori dell’attività d’impresa.
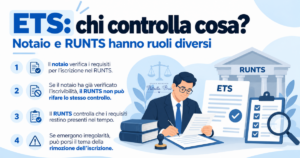
Continuate a leggere per sapere tutti i dettagli, altrimenti per sapere quali sono i ruoli nei controlli degli ETS cliccate qui.
Utili in società – la tassazione
Prima di decidere la destinazione dei guadagni, dobbiamo considerare le imposte. Una S.r.l. applica ordinariamente l’IRES del 24% sul proprio reddito imponibile, indipendentemente dalla successiva decisione di distribuire o accantonare il risultato dell’esercizio.
Quando la società versa i dividendi ai soci persone fisiche, entra in gioco un ulteriore prelievo:
una ritenuta del 26% sulle somme corrisposte (questa regola riguarda, nel caso considerato, sia le partecipazioni qualificate sia quelle non qualificate).
Possiamo comprendere meglio la differenza con un esempio.
Immaginiamo una S.r.l. con un utile di 100.000€ prima delle imposte. Ipotizzando che coincida con il reddito imponibile, senza considerare altri tributi e accantonamenti obbligatori, l’IRES ammonta a 24.000€.
Restano quindi 76.000€. Se la società distribuisce interamente questa somma, applica una ritenuta di 19.760€ e i soci ricevono complessivamente 56.240€ netti.
In questo scenario, la tassazione complessiva tra società e soci raggiunge 43.760€.
Se invece la S.r.l. conserva i 76.000€, non applica immediatamente la ritenuta sui dividendi. La tassazione personale dei soci viene rinviata fino all’eventuale distribuzione.
Perché mantenere gli utili in società
Trattenere i guadagni può essere una scelta utile soprattutto quando l’impresa programma investimenti o vuole migliorare la propria situazione finanziaria.
Le risorse accantonate possono contribuire all’acquisto di macchinari, allo sviluppo di nuovi servizi, all’ampliamento dell’attività o alla riduzione dei debiti esistenti. Possono inoltre rappresentare una riserva per affrontare spese impreviste o periodi caratterizzati da minori entrate.
Consideriamo, ad esempio, una società che distribuisce tutti gli utili e, dopo alcuni mesi, deve affrontare un investimento importante. Non avendo più quelle risorse, potrebbe dover richiedere un prestito bancario e sostenere il pagamento degli interessi.
In alternativa, potrebbe chiedere ai soci di versare nuovamente del denaro. Tuttavia, i dividendi già incassati hanno subito la tassazione del 26% e, per ricostruire l’intera disponibilità precedente, i soci potrebbero dover aggiungere ulteriori somme personali.
Conservare gli utili in società consente quindi di limitare il ricorso a capitali esterni e di mantenere una maggiore autonomia finanziaria.
Questo vantaggio, però, non deve essere confuso con un risparmio fiscale definitivo. Nella maggior parte dei casi, l’accantonamento permette soprattutto di posticipare il pagamento delle imposte sui dividendi, lasciando nel frattempo più risorse a disposizione dell’impresa.
Quando conviene distribuirli?
La decisione sulla destinazione del risultato economico avviene normalmente durante l’approvazione del bilancio. I soci possono scegliere di distribuire gli utili disponibili, conservarli oppure adottare una soluzione intermedia.
Occorre però rispettare alcuni vincoli.
Non tutte le somme risultanti dal bilancio possono essere liberamente ripartite:
bisogna considerare gli accantonamenti obbligatori, le eventuali perdite e le altre limitazioni previste dalla legge.
Inoltre, la scelta non deve necessariamente essere definitiva. Gli utili destinati a riserve disponibili possono essere distribuiti anche negli esercizi successivi, quando la situazione economica e finanziaria lo consente.
Per individuare la soluzione più adatta, dobbiamo valutare diversi aspetti:
- le necessità dei soci,
- gli investimenti programmati,
- gli impegni finanziari,
- la liquidità effettivamente disponibile.
Un risultato positivo di bilancio, infatti, non garantisce automaticamente la presenza di denaro sufficiente per effettuare una distribuzione.