I limiti del regime forfettario potrebbero cambiare dal 2027, aprendo nuove opportunità per le partite IVA. I dettagli.
Il regime forfettario rappresenta da anni una delle principali soluzioni fiscali per professionisti, lavoratori autonomi e piccoli imprenditori. Grazie a una tassazione agevolata e a una gestione contabile semplificata, consente di svolgere un’attività economica con adempimenti generalmente meno complessi rispetto al regime ordinario.
L’accesso a questo sistema, però, dipende dal rispetto di determinati requisiti: tra questi troviamo i ricavi e i compensi percepiti durante l’anno, che assumono un ruolo fondamentale anche per stabilire quando un contribuente deve abbandonare il regime agevolato.
Con il disegno di legge di Bilancio 2027, il Governo propone di modificare alcuni di questi parametri, ampliando il margine economico a disposizione delle partite IVA.
L’obiettivo è consentire a un maggior numero di contribuenti di beneficiare della tassazione agevolata, anche in presenza di un volume d’affari più elevato. Tuttavia, la proposta introduce un elemento di particolare attenzione:
le soglie applicabili alle imposte sui redditi non coincidono completamente con quelle previste per l’IVA.
Questo significa che il superamento di un determinato importo potrebbe produrre conseguenze diverse a seconda dell’imposta considerata.
Le modifiche trovano spazio nell’articolo 9 del DDL Bilancio 2027 e riguardano anche chi affianca un’attività autonoma a un lavoro dipendente.
Vediamo quindi quali cambiamenti sono previsti e quali aspetti sarà importante monitorare, ricordano che il provvedimento deve ancora completare il percorso parlamentare.
Se volete sapere come svolgere correttamente un lavoro autonomo occasionale cliccate qui.
Limiti regime forfettario: la soglia sale a 100.000€
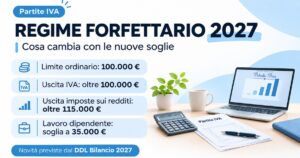
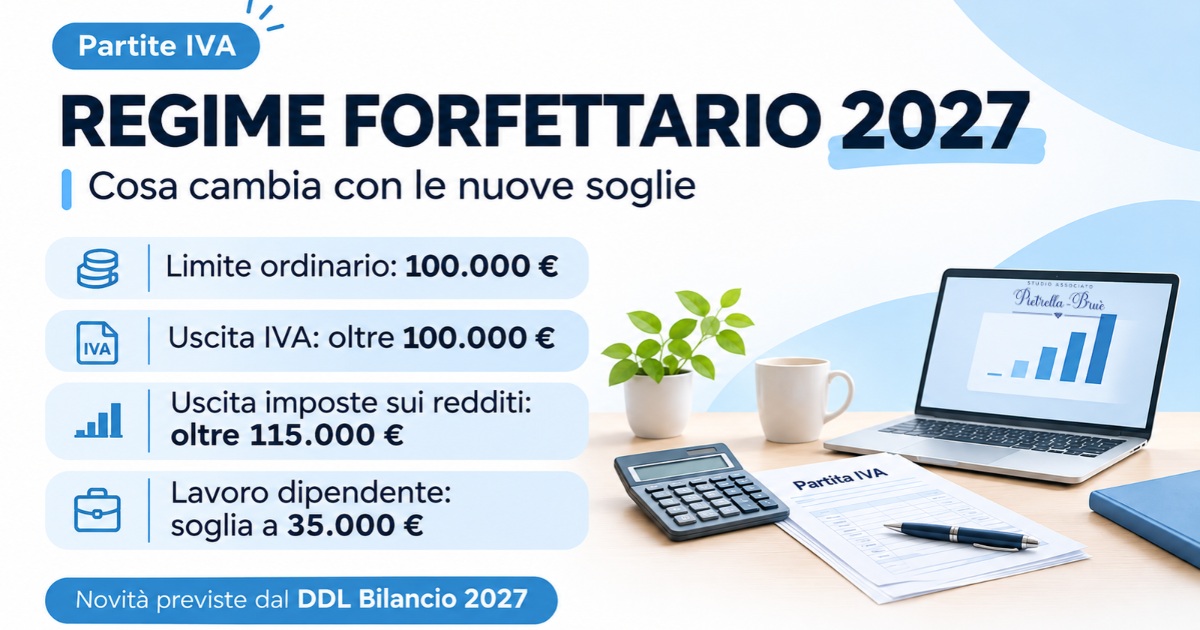
La principale novità riguarda l’innalzamento del limite dei ricavi e compensi da 85.000 a 100.000€, ai fini delle imposte sui redditi.
Se la disposizione verrà confermata, professionisti e piccoli imprenditori potranno beneficiare di un margine più ampio per mantenere la tassazione agevolata, nel rispetto degli altri requisiti previsti dalla normativa.
L’aumento non interessa però allo stesso modo l’IVA: il limite ordinario di esonero resta fissato a 85.000€, anche in considerazione dei vincoli della normativa europea.
Si delinea quindi un sistema in cui la permanenza nel regime forfettario ai fini delle imposte sui redditi potrebbe non coincidere con l’esonero dall’applicazione dell’IVA.
Una distinzione importante soprattutto per le attività che registrano una crescita del fatturato e si avvicinano alle soglie previste dalla legge.
Quando scatta l’uscita immediata?
Un altro intervento riguarda il superamento dei limiti durante l’anno.
Il disegno di legge propone due soglie differenti per determinare la cessazione immediata del regime agevolato:
- oltre 100.000€ scatta l’uscita immediata ai fini IVA, con le conseguenti regole di applicazione dell’imposta
- oltre 115.000€ il contribuente perde il regime forfettario già nello stesso anno anche ai fini delle imposte sui redditi.
In tale situazione, secondo il testo proposto, il contribuente potrebbe continuare ad applicare il regime agevolato per le imposte sui redditi nell’anno in corso, pur dovendo già applicare l’IVA.
Superare una soglia, quindi, non significherà necessariamente perdere contemporaneamente tutte le agevolazioni fiscali.
La gestione richiederà però maggiore attenzione, soprattutto nella verifica degli incassi e nell’individuazione del momento in cui cambiano gli obblighi fiscali.
Novità anche per i lavoratori dipendenti
Il disegno di legge interviene anche sul limite dei redditi da lavoro dipendente e assimilati, un requisito importante per chi desidera affiancare una partita IVA alla propria occupazione.
Per il 2027, la soglia viene fissata a 35.000€, confermando il limite già previsto per il 2026.
In sostanza, chi percepisce anche uno stipendio dovrà verificare il rispetto di questo importo, oltre alle altre condizioni richieste per accedere o rimanere nel regime forfettario. Rimane inoltre rilevante la disciplina che esclude la causa ostativa quando il rapporto di lavoro è cessato, nei casi previsti dalla legge.
A differenza dell’innalzamento delle soglie relative ai ricavi e compensi, la disposizione sui redditi da lavoro dipendente riguarda espressamente il solo 2027.
Le novità, tuttavia, non sono ancora definitive. Il disegno di legge dovrà completare l’iter parlamentare e potrebbe subire ulteriormente modifiche.
Per questo motivo, sarà fondamentale seguire l’evoluzione della Manovra e valutare con attenzione i nuovi limiti prima di assumere decisioni sulla gestione della propria partita IVA.