Le nuove regole per IMU e TARI introducono cambiamenti nelle dichiarazioni, nelle scadenze e nella gestione delle variazioni immobiliari. I dettagli.
La gestione degli immobili comporta una serie di obblighi fiscali che non si esauriscono con il semplice pagamento delle imposte.
Acquisti, trasferimenti, cambiamenti nell’utilizzo di un’abitazione e modifiche dei dati catastali possono richiedere comunicazioni specifiche, con modalità e scadenze differenti.
Con l’entrata in vigore del D.Lgs. 147/2026, il 12 agosto 2026, la riforma dei tributi locali introduce alcune novità che riguardano direttamente i proprietari e gli occupanti degli immobili.
Il provvedimento punta a semplificare gli adempimenti, favorire la digitalizzazione e rendere più chiari i rapporti tra contribuenti e amministrazioni comunali.
Tra gli interventi principali troviamo la revisione delle modalità di presentazione della dichiarazione IMU e la riduzione dei tempi per comunicare le variazioni relative alla TARI.
LA riforma affronta inoltre una questione particolarmente delicata: le conseguenze fiscali delle controversie sulla rendita catastale, che possono protrarsi per diversi anni e incidere sull’importo dell’imposta dovuta.
Le nuove disposizioni richiedono quindi maggiore attenzione nella gestione degli immobili. Conoscere le procedure e rispettare i termini diventa fondamentale per evitare irregolarità e gestire correttamente eventuali richieste di rimborso. Continuate a leggere qui sotto.
Se volete sapere, invece, come gestire l’IMU dopo una successione cliccate qui.
Nuove regole per IMU e TARI: la dichiarazione IMU diventa digitale
La prima novità riguarda la dichiarazione IMU.
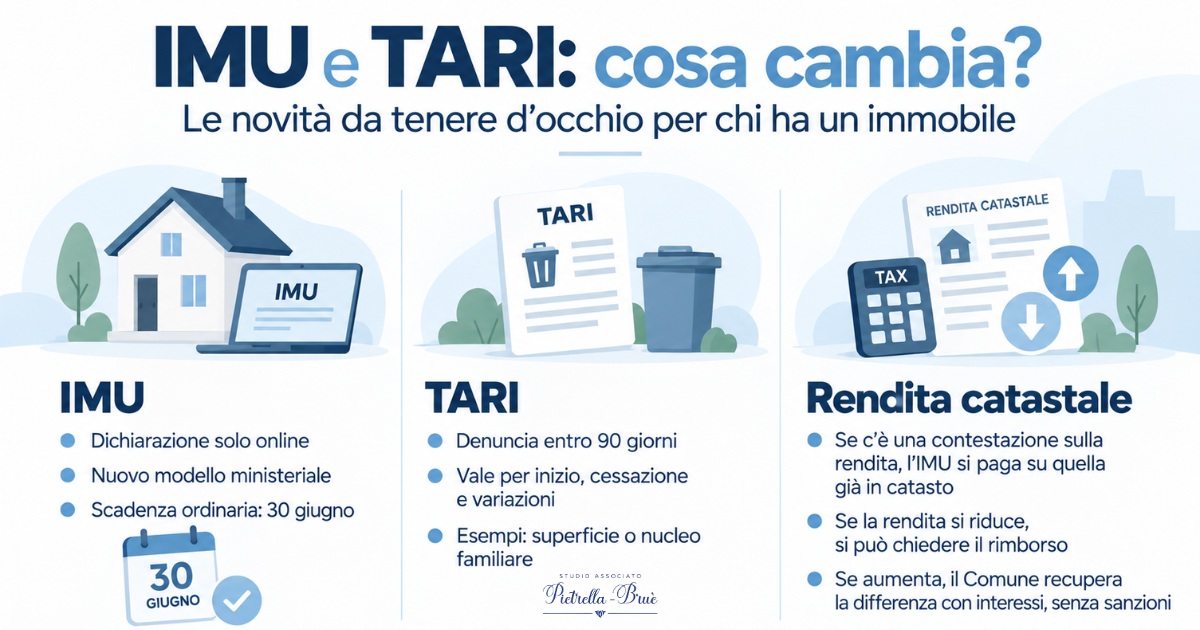
La riforma prevede un nuovo modello ministeriale e introduce la trasmissione esclusivamente telematica come modalità per comunicare le informazioni rilevanti ai fini dell’imposta.
L’obiettivo è creare un sistema uniforme, attraverso il quale i contribuenti possano comunicare anche le variazioni necessarie per ottenere determinate agevolazioni.
La dichiarazione dovrà contenere tutte le informazioni che incidono sul calcolo dell’imposta e che il Comune non conosce già. Non sarà quindi necessario presentarla ogni anno:
in generale, l’obbligo scatterà quando il contribuente acquisterà un immobile o interverranno modifiche che richiedono una nuova comunicazione.
La scadenza resta fissata al 30 giugno dell’anno successivo a quello in cui si verificano le circostanze da dichiarare.
Occorre tuttavia distinguere l’introduzione della nuova disciplina della sua piena attenzione. In attesa del decreto ministeriale che definirà il nuovo modello e le modalità di trasmissione, i contribuenti continueranno a utilizzare i modelli attualmente previsti.
Comunicazioni TARI entro 90 giorni
Un altro cambiamento riguarda la tassa sui rifiuti.
La riforma introduce un termine più breve per comunicare le variazioni relative agli immobili:
la dichiarazione TARI deve arrivare entro 90 giorni dall’evento che determina l’obbligo.
La novità interessa chi inizia a occupare un’abitazione, ma anche chi lascia un immobile o modifica alcune caratteristiche che incidono sul calcolo della tassa.
Pensiamo, ad esempio, a un trasferimento di residenza, a un cambiamento della superficie utilizzata oppure a una variazione nel numero dei componenti del nucleo familiare. Si tratta di situazioni comuni, che possono modificare l’importo da versare e che richiedono un aggiornamento dei dati.
Cosa cambia per la rendita catastale
La riforma interviene anche sulle controversie relative alla rendita catastale, un elemento fondamentale per determinare l’IMU.
Quando l’Agenzia delle Entrate rettifica la rendita proposta dal contribuente, quest’ultimo può contestare la modifica.
Se la controversia si conclude con una riduzione della rendita e il contribuente ha versato più IMU del dovuto, potrà richiedere il rimborso delle somme spettanti.
Se invece il giudice conferma un aumento della rendita, il Comune potrà recuperare la maggiore imposta, applicando gli interessi legali ma senza sanzioni.
In entrambi i casi, la normativa prevede un termine specifico: il 31 dicembre del quindi anno successivo a quello in cui la sentenza diventa definitiva.
Il Comune dovrà inoltre effettuare gli eventuali rimborsi entro 180 giorni dalla presentazione della richiesta.
La novità permette quindi di gestire le conseguenze fiscali anche quando la controversia catastale si protrae nel tempo, evitando che la durata del giudizio comprometta, nelle situazioni previste dalla norma, il recupero delle somme spettanti.
È importante:
- prestare attenzione alle scadenze che accompagnano i diversi adempimenti.ortuno verificare le quote di proprietà, quelle ereditarie e le singole voci riportate nell’atto.
- conservare la documentazione relativa agli immobili,
- verificare la correttezza delle informazioni catastali,