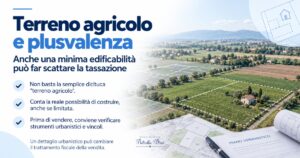
La plusvalenza può riguardare anche la vendita di un terreno agricolo con una capacità edificatoria molto limitata. I dettagli.
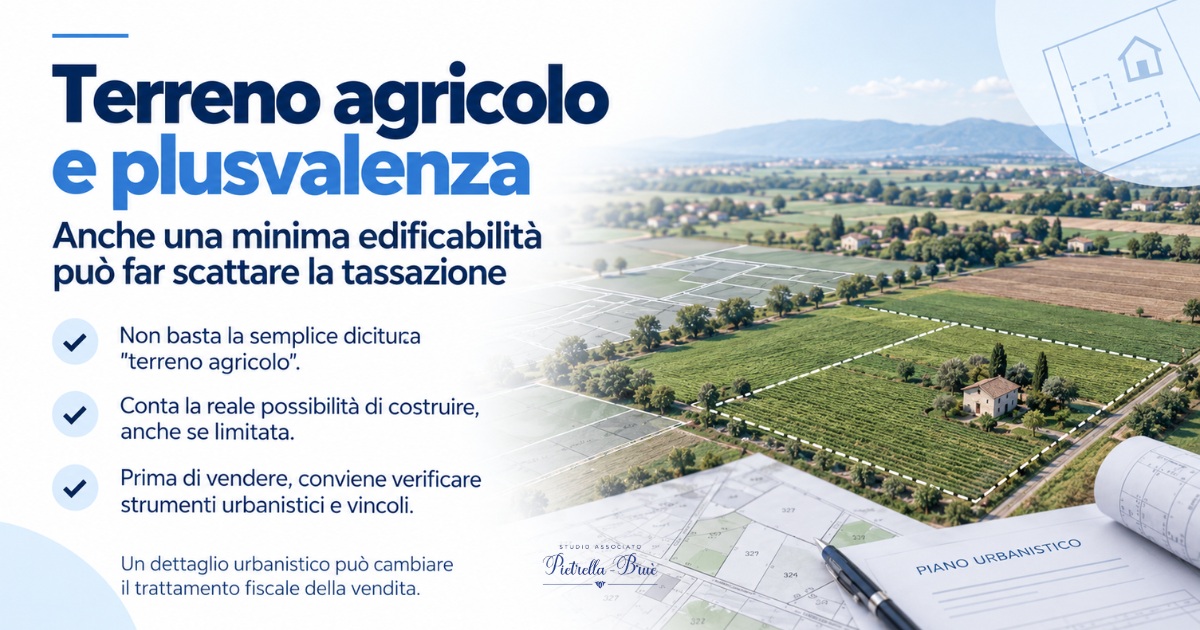
Quando cediamo un terreno, la distinzione tra area agricola ed edificabile può avere conseguenze fiscali importanti. A prima vista potremmo pensare che un terreno classificato come agricolo resti automaticamente fuori dalle regole previste per le aree edificabili.
In realtà, la situazione deve essere valutata caso per caso.
Gli strumenti urbanistici possono infatti attribuire a un terreno agricolo una certa possibilità di costruzione, magari molto ridotta oppure collegata esclusivamente all’attività agricola.
Ed è proprio questa possibilità, anche quando incontra vincoli e limitazioni, che può incidere sulla tassazione della vendita.
Sul tema è intervenuta la Cassazione con l’ordinanza n.22836 del 7 luglio 2026, chiarendo ancora una volta che dobbiamo valutare la reale capacità edificatoria dell’area e non fermarci soltanto alla sua classificazione formale.
La questione diventa quindi particolarmente rilevante quando dobbiamo determinare se dalla cessione nasce una plusvalenza imponibile ai fini fiscali.
Continuate a leggere qui sotto per saperne di più, altrimenti per scoprire cosa succede se in un’eredità c’è un immobile abusivo, cliccate qui.
Plusvalenza su terreno agricolo: perché anche una minima edificabilità conta?
Il caso esaminato dalla Cassazione riguardava la vendita di un terreno inserito in una zona agricola, ma caratterizzato comunque da una limitata possibilità di edificazione.
I proprietari avevano ceduto l’area a una società e l’Agenzia delle Entrate aveva contestato la mancata dichiarazione della plusvalenza, considerando il terreno suscettibile di utilizzazione edificatoria.
La controversia è arrivata fino alla Cassazione:
il punto centrale non riguardava soltanto la destinazione agricola dell’area,
ma la possibilità concreta di realizzare costruzioni, anche entro limiti molto circoscritti.
Secondo i giudici, infatti, NON POSSIAMO ESCLUDERE AUTOMATICAMENTE LA PLUSVALENZA soltanto perché il terreno rientra urbanisticamente in una zona agricola. Se le norme consentono una qualche forma di edificazione, dobbiamo tenere conto anche di questo elemento.
Neppure una superficie inferiore al lotto minimo o la presenza di determinati vincoli basta, da sola, a eliminare ogni rilevanza fiscale. Occorre invece analizzare con precisione quali possibilità edificatorie restano effettivamente ammesse.
Non conta soltanto cosa possiamo costruire
La Cassazione ha richiamato un principio già emerso in precedenti decisioni:
ai fini della plusvalenza non è determinante lo scopo della costruzione.
Questo significa che la possibilità edificatoria può assumere rilievo anche quando riguarda fabbricati strettamente collegati all’attività agricola, come strutture necessarie o strumentali alla gestione del fondo.
Non dobbiamo pensare all’edificabilità soltanto come alla possibilità di realizzare abitazioni, capannoni o altri immobili destinati al mercato. Anche una costruzione ammessa esclusivamente in funzione dell’attività agricola può dimostrare che il terreno possiede una capacità edificatoria.
Naturalmente, questo non significa che ogni terreno agricolo debba automaticamente generare una plusvalenza tassabile.
Dobbiamo distinguere, ad esempio, tra semplici vincoli di destinazione e veri e propri vincoli di inedificabilità assoluta. Proprio questa differenza può cambiare la valutazione fiscale.
Cosa controllare prima della vendita
La pronuncia ci ricorda quanto sia importante approfondire la situazione urbanistica prima di procedere con la cessione di un terreno.
Non possiamo limitarci alla dicitura “agricolo” riportata nei documenti. Conviene verificare:
- il piano regolatore,
- le norme tecniche applicabili,
- gli eventuali vincoli presenti e,
- quale margine di edificabilità riconoscono concretamente al terreno.
Anche particelle appartenenti allo stesso compendio possono avere caratteristiche diverse e richiedere valutazioni separate. Alcune potrebbero risultare totalmente inedificabili, mentre altre potrebbero consentire interventi limitati o costruzioni legate all’attività agricola.
La distinzione è tutt’altro che secondaria, perché può incidere sulla presenza e sulla determinazione della plusvalenza derivante dalla vendita.
Prima di cedere un terreno agricolo, quindi, è opportuno ricostruire con attenzione la disciplina urbanistica dell’area. Una capacità edificatoria che sembra marginale può avere conseguenze fiscali molto più rilevanti di quanto immaginiamo.